Financiamiento Bancario en Dólares para No Residentes en el Sur de Florida
Por Gladys Molina | Agente Inmobiliaria Licenciada con One Stop Realty Holguin Group (Hollywood, FL). Asesoría integral para inversionistas de Colombia, México, Argentina, España y América Latina.
Acceder a préstamos para extranjeros en florida es hoy una de las herramientas de apalancamiento más inteligentes para quienes buscan proteger y multiplicar su capital en dólares. Contrario a la creencia popular de que para comprar un inmueble en Estados Unidos se debe contar con el 100% del dinero en efectivo, el sistema bancario de Florida ofrece programas hipotecarios diseñados específicamente para compradores internacionales que no residen en el país.
Estos programas, conocidos en el sector financiero como Foreign National Loans, permiten a inversionistas de Colombia, México, Chile, Perú, Argentina o España financiar entre el 60% y el 70% del valor de la propiedad sin necesidad de poseer número de Seguro Social estadounidense (SSN), ni historial crediticio en EE.UU., ni residencia legal permanente (Green Card).
¿Deseas saber si tu perfil califica para un crédito hipotecario en Florida?
En One Stop Realty Holguin Group trabajamos de la mano con prestamistas hipotecarios calificados (*Mortgage Lenders*) en Miami y Broward para estructurar tu solicitud y obtener tu carta de pre-aprobación bancaria formal.
Contenido de esta Guía:
- 1. ¿Qué es un préstamo Foreign National y cómo funciona?
- 2. Requisitos indispensables para solicitar préstamos para extranjeros en Florida
- 3. Cuota inicial, tasas de interés y plazos de amortización en 2026
- 4. ¿Qué bancos e instituciones financian a inversionistas internacionales?
- 5. Tabla comparativa: Préstamo Foreign National vs. Convencional vs. ITIN
- 6. El factor crítico de las reservas bancarias (PITI)
- 7. Proceso paso a paso: De la pre-aprobación a la firma final
- 8. Preguntas Frecuentes (FAQ)
1. ¿Qué es un préstamo Foreign National y cómo funciona?
Un crédito Foreign National es un préstamo hipotecario otorgado por bancos comerciales o prestamistas de cartera (*Portfolio Lenders*) de Estados Unidos a personas que no cuentan con estatus de residencia legal en el país. A diferencia de los préstamos tradicionales respaldados por el gobierno federal (como Fannie Mae o Freddie Mac), estas hipotecas se originan y mantienen en carteras privadas de inversión.
Para el banco, la principal garantía no es el puntaje FICO del solicitante en Estados Unidos, sino el valor real del bien inmueble y la solidez patrimonial demostrada por el inversionista en su país de origen. Al exigir una cuota inicial considerable (habitualmente entre el 30% y el 40%), la entidad financiera mitiga su riesgo crediticio, lo que hace que los requisitos de aprobación sean notablemente más ágiles que los de un préstamo residencial convencional.
Tal como explicamos en nuestra guía sobre cómo comprar propiedad en Miami siendo extranjero, este financiamiento puede solicitarse tanto a título personal como a través de una corporación o LLC constituida en el Estado de Florida.
2. Requisitos indispensables para solicitar préstamos para extranjeros en Florida
Recursos Gratuitos Venta House Miami
¿Planeas Comprar o Dejar de Rentar en Florida?
Antes de tomar una decisión inmobiliaria, haz los números reales. Ponemos a tu disposición nuestras herramientas y guías oficiales sin costo:
Aunque cada institución financiera cuenta con pautas de suscripción (*Underwriting Guidelines*) particulares, los requisitos estándar exigidos por la gran mayoría de prestamistas en Miami y Broward incluyen:
- Pasaporte vigente y visa estadounidense: Se requiere copia del pasaporte y visa de turista (B1/B2) o visado de negocios. En determinados bancos, incluso ciudadanos de países exentos de visa bajo el programa ESTA (como España o Chile) califican únicamente con su pasaporte vigente.
- Carta de referencia bancaria internacional: Una o dos cartas emitidas por bancos de tu país de origen en papel membretado, certificando que mantienes cuentas activas con excelente manejo financiero por un período mínimo de dos años.
- Carta de ingresos emitida por un Contador Público Certificado (CPA): Si eres dueño de empresa o profesional independiente, tu contador debe certificar tus ingresos netos de los últimos dos años fiscales y el año corriente. Si eres empleado asalariado, se solicita una carta del empleador detallando cargo, antigüedad y salario.
- Estados de cuenta bancarios (últimos 2 o 3 meses): Copias completas de tus cuentas bancarias demostrando fondos líquidos suficientes para la cuota inicial (*Down Payment*), los gastos de cierre (*Closing Costs*) y las reservas de capital exigidas.
- Comprobante de domicilio en tu país: Una factura reciente de servicios públicos (electricidad, agua, teléfono fijo) a tu nombre donde conste tu residencia habitual fuera de Estados Unidos.
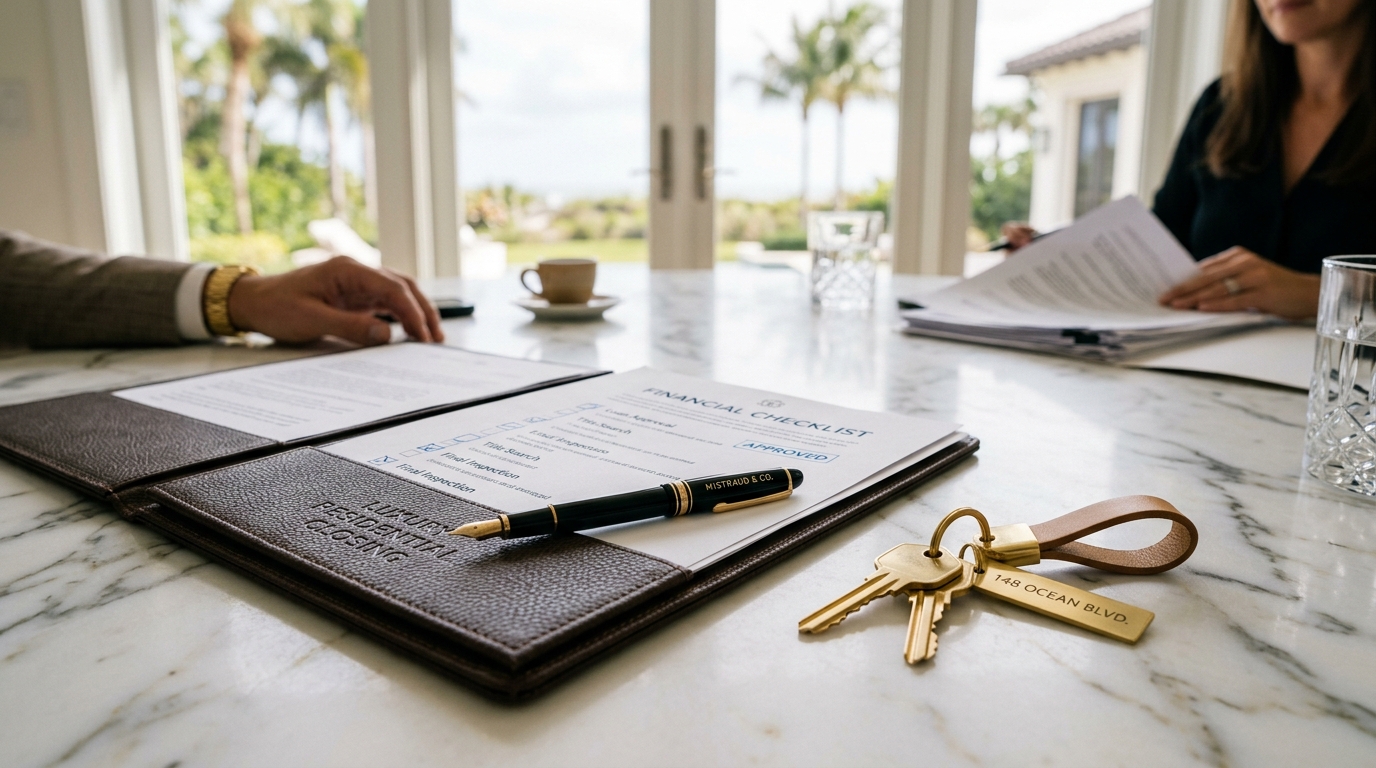
La documentación financiera y cartas de referencia son analizadas por el departamento de suscripción para emitir la aprobación del préstamo.
3. Cuota inicial, tasas de interés y plazos de amortización en 2026
Las condiciones financieras de los préstamos para extranjeros en Florida reflejan la naturaleza privada del crédito:
- Cuota Inicial (Enganche): El estándar de la industria se sitúa entre el 30% y el 35% para casas unifamiliares (*Single Family Homes*) y condominios calificados (*Warrantable Condos*). Para condominios de lujo frente al mar o condoteles, algunos prestamistas pueden solicitar entre el 35% y el 40%.
- Relación Préstamo-Valor (LTV – Loan-to-Value): Los bancos financian comúnmente hasta un 65% o 70% LTV del valor de tasación oficial del inmueble.
- Estructura de Tasas de Interés: Las tasas para préstamos a extranjeros suelen ubicarse entre 0.75% y 1.5% por encima de las tasas residenciales convencionales de ciudadanos locales. En 2026, la mayoría de los inversionistas optan por esquemas de tasa ajustable fija a 5 o 7 años (5/1 ARM o 7/1 ARM amortizados a 30 años) o tasas fijas a 30 años.
- Plazos de Pago: Amortización estándar calculada a 30 años, permitiendo pagos mensuales cómodos que pueden cubrirse íntegramente con la renta percibida del inmueble.
- Sin penalidad por pago anticipado (opcional): Muchos programas permiten realizar abonos a capital o liquidar el saldo total sin penalidades tras el primer año o tercer año de vigencia.
4. ¿Qué bancos e instituciones financian a inversionistas internacionales?
En el mercado de South Florida conviven diversas entidades autorizadas para otorgar financiamiento a no residentes:
- Bancos Comunitarios y Regionales de Florida: Instituciones con fuerte presencia local en Miami y Broward que comprenden profundamente la dinámica del comprador latinoamericano (ej. City National Bank of Florida, Amerant Bank, Ocean Bank, Banesco USA). Suelen ofrecer un trato personalizado y comités de crédito ágiles.
- Prestamistas Hipotecarios Privados (Direct Mortgage Lenders / Non-QM): Compañías especializadas en préstamos no tradicionales que no se rigen por los rígidos parámetros de las agencias gubernamentales. Tienen mayor flexibilidad para aceptar cartas de contadores extranjeros y estructurar préstamos bajo entidades corporativas (LLC).
- Banca Internacional y Private Banking: Bancos globales con oficinas de banca privada internacional en Brickell que atienden a clientes de alto patrimonio (*High Net Worth Individuals*), requiriendo en ocasiones trasladar depósitos o inversiones adicionales a la institución.
5. Tabla Comparativa: Préstamo Foreign National vs. Convencional vs. ITIN
Para comprender con precisión dónde se ubica cada alternativa hipotecaria en Florida, este cuadro resume las diferencias técnicas fundamentales:
| Parámetro | Foreign National (Extranjeros) | Convencional (Residentes/Ciudadanos) | Préstamo ITIN (Trabajadores en EE.UU.) |
|---|---|---|---|
| Estatus Migratorio | No residente (Visa turista o ESTA) | Ciudadano o Residente Legal (Green Card) | Residente sin Seguro Social con ITIN |
| Cuota Inicial Mínima | 30% – 35% | 3% – 5% (Primeros compradores) | 10% – 20% |
| Historial Crediticio | No requerido en EE.UU. (Cartas de origen) | FICO Score obligatorio (620+) | Crédito alternativo o historial ITIN |
| Comprobación de Ingresos | Carta de CPA en país de origen | W-2 o Taxes federales (IRS 1040) | Taxes declarados con ITIN (2 años) |
| Uso de la Propiedad | Inversión, renta o segunda vivienda | Vivienda principal o secundaria | Vivienda principal |
6. El factor crítico de las reservas bancarias (PITI)
Un punto que muchos compradores primerizos pasan por alto al solicitar préstamos para extranjeros en Florida es el concepto de las reservas bancarias. Los prestamistas hipotecarios exigen comprobar que, tras pagar la cuota inicial y los costos de cierre, el inversionista conserva liquidez de respaldo en una cuenta bancaria.
Esta reserva se calcula en meses de PITI (Principal, Interest, Taxes, and Insurance — Capital, Interés, Impuestos y Seguro), sumando además la cuota de asociación de propietarios o condominio (HOA):
- La mayoría de las instituciones exigen entre 6 y 12 meses de reservas en cuenta.
- Por ejemplo, si la cuota completa mensual de tu propiedad (hipoteca + seguro + impuesto predial + HOA) suma $2.500 USD, deberás demostrar tener disponibles entre $15.000 y $30.000 USD adicionales en una cuenta bancaria líquida (puede ser en tu país o en EE.UU.).
- Estos fondos no son retenidos por el banco; únicamente se solicita evidencia documental de que existen para garantizar que la hipoteca nunca caerá en mora ante eventualidades de vacancia de inquilino.
7. Proceso paso a paso: De la pre-aprobación al cierre
- Evaluación Inicial con Gladys Molina: Definimos tu presupuesto objetivo, tipo de propiedad deseada en South Florida (Hollywood, Brickell, Doral, Fort Lauderdale) y te conectamos con el prestamista adecuado para tu país de residencia.
- Emisión de la Carta de Pre-aprobación (*Pre-Approval Letter*): Remites tu pasaporte, carta de CPA y estados de cuenta al prestamista. En un plazo de 48 a 72 horas, la entidad emite tu carta de pre-aprobación formal, imprescindible para presentar ofertas competitivas.
- Búsqueda de la Propiedad y Oferta Contractual: Con el respaldo financiero confirmado, encontramos la propiedad ideal y redactamos el contrato de compraventa oficial (*FAR/BAR Contract*) con una contingencia de financiamiento que protege legalmente tu depósito de garantía.
- Procesamiento y Tasación Oficial (*Appraisal*): El banco comisiona a un tasador independiente licenciado en Florida para evaluar que el inmueble valga el monto acordado. En paralelo, la compañía de títulos examina que la titularidad esté libre de deudas.
- Aprobación Final (*Commitment Letter*): El departamento de suscripción valida los últimos requisitos y expide el compromiso definitivo de préstamo.
- Cierre y Firma (*Closing*): Transfieres el saldo de tu cuota inicial a la cuenta de custodia (*Escrow*) de la compañía de títulos. Puedes firmar las escrituras en Miami o hacerlo de forma 100% remota mediante notarización virtual o en el consulado estadounidense de tu país.
8. Preguntas Frecuentes sobre Préstamos para Extranjeros en Florida
¿Necesito viajar físicamente a Florida para tramitar o cerrar el préstamo?
No necesariamente. Todo el proceso de solicitud, envío de recaudos, pre-aprobación y firma de escrituras puede llevarse a cabo de forma remota. Muchas compañías de títulos en Florida aceptan firmas notarizadas en consulados o plataformas de notarización electrónica remota (*RON – Remote Online Notarization*).
¿Puedo pagar la cuota de la hipoteca con la renta generada por la propiedad?
Sí, y ese es precisamente el objetivo de la mayoría de los inversionistas internacionales. En mercados de alta demanda como Hollywood, Hallandale y Miami, los ingresos percibidos por concepto de alquiler a largo plazo o estadías cortas suelen cubrir los intereses, amortización de capital, cuota de condominio e impuestos, generando flujo de caja positivo (*Cash Flow*). Puedes calcular el impacto de los pagos en nuestra calculadora interactiva de renta vs. compra.
¿Cuánto demoran los bancos en aprobar y cerrar un crédito a extranjeros?
Un préstamo Foreign National suele cerrarse entre 30 y 45 días contados a partir de la firma del contrato de compraventa y la entrega completa de los recaudos solicitados por el analista bancario.
Gladys Molina
Licensed Real Estate Professional | One Stop Realty Holguin Group
Especialista en Inversiones Internacionales, Financiamiento para No Residentes y Bienes Raíces Residenciales en Hollywood y Broward County, Florida.
¿Quieres conocer exactamente a cuánto financiamiento puedes acceder con tu presupuesto actual? Visita la Página Oficial de Gladys Molina o envíanos un mensaje directo para coordinar una llamada de diagnóstico sin costo.
Asesoría Inmobiliaria en Florida
Gladys Molina
Licensed Florida Real Estate Professional • One Stop Realty Holguin Group
¿Deseas evaluar cómo aplicar lo explicado en esta guía a tu situación particular o explorar propiedades en Broward y Miami? Con gusto te acompaño en cada paso: desde calificar para ayudas y financiamiento hasta la firma de cierre.
Aviso Legal y Descargo de Responsabilidad: Gladys Molina es una agente inmobiliaria licenciada en el Estado de Florida afiliada a One Stop Realty Holguin Group. La información contenida en este artículo tiene fines puramente educativos e informativos y no constituye una oferta formal de crédito, cotización vinculante de préstamo, ni asesoría jurídica, fiscal, hipotecaria o contable. Los términos, tasas y aprobación definitiva de cualquier préstamo están sujetos a la evaluación crediticia y criterios de suscripción de un prestamista hipotecario licenciado en Florida. Se aconseja consultar con un contador público certificado (CPA) y abogado inmobiliario para evaluar su caso particular.
⚖️ Equal Housing Opportunity: Garantizamos la igualdad de acceso a la vivienda y servicios inmobiliarios en pleno cumplimiento con la Ley Federal de Vivienda Justa (Fair Housing Act), sin discriminación alguna por motivos de raza, color, religión, sexo, discapacidad, estatus familiar u origen nacional.
Únete a la discusión